Recursos
Resumen
Entender el balance general, el flujo de caja y el estado de resultados (P&G) te permite leer la salud financiera de una empresa igual que lees tu propia economía. Si quieres interpretar números con contexto y no perderte entre cifras, esto es para ti: emprendedores, estudiantes de finanzas y cualquiera que quiera crecer su patrimonio.
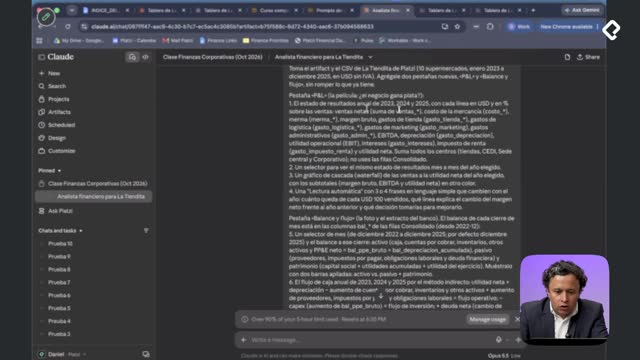
La idea central es simple: los tres estados financieros responden tres preguntas distintas y, al final, todos están conectados. El P&G cuenta la historia como una película, el balance es la foto de un momento, y el flujo de caja une a los dos.
¿Qué es el balance general y para qué sirve?
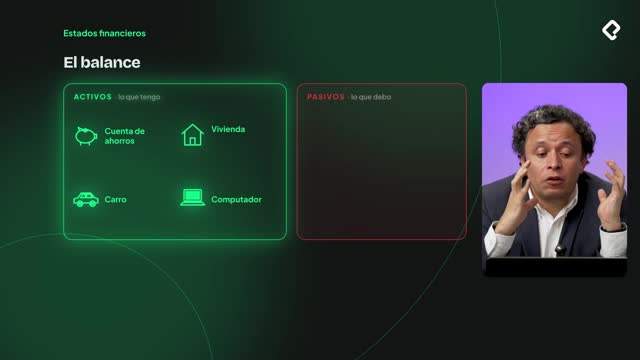
El balance es una foto que resume qué tengo y qué debo. Se compone de dos grandes bloques: el activo y el pasivo [00:34].
El mejor truco para entenderlo es llevarlo a tu vida personal. Tus activos son todo lo que es tuyo: lo que tienes en la cuenta de ahorros, tu vivienda, tu carro, hasta tu computador. Tu pasivo es todo lo que debes: por ejemplo, lo que le debes al banco.
¿Cómo registro un apartamento que todavía debo? Pones el valor total del inmueble en activos (por ejemplo, 30.000 dólares) y la deuda pendiente en pasivos (25.000 dólares). No haces el neto: el apartamento está a tu nombre, aunque no lo hayas terminado de pagar.
¿Qué es el patrimonio y por qué importa crecerlo?
El patrimonio es la diferencia entre lo que tienes y lo que debes. En el ejemplo del apartamento de 30.000 dólares con 25.000 de deuda, tu patrimonio es de 5.000 dólares [02:02].
Eso que aplica para ti, aplica igual para una empresa. Lo que buscan las empresas es crecer su patrimonio, y la recomendación personal es que tú también intentes crecer el tuyo lo máximo posible. Piensa en el patrimonio como tu riqueza monetaria, porque hay muchos tipos de riqueza.
En una empresa, los activos incluyen el dinero en bancos, los CDTs, las inversiones y los inventarios. Si tienes una tienda, esas Coca-Colas que compraste para vender también son inventario: hoy son tuyas porque las adquiriste para venderlas.
¿Por qué el retail vive del capital de trabajo y no de la rentabilidad?
Aquí viene lo interesante. El negocio de retail parece simple: compro a 100, vendo a 120, me gané 20. Pero hay un segundo juego financiero más poderoso: en cuánto plazo pagas esa mercancía [03:15].
Imagina que compras un producto a 100 y le pagas a tu proveedor a 60 días, pero lo vendes en 10 días. Ya generaste el dinero y todavía tienes 50 días antes de pagar. Ese margen de tiempo es oro.
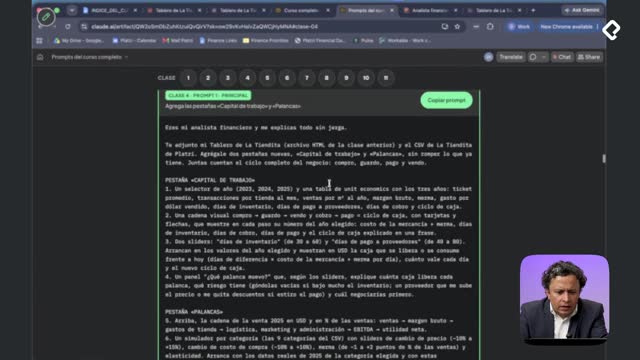
Por eso los supermercados no son negocios de rentabilidad, que suele ser muy pequeña, sino de manejo del capital de trabajo y de caja. La clave está en estos dos conceptos:
- Días de inventario: cuánto tiempo tardas en vender lo que compraste.
- Días de deuda: en cuánto tiempo le pagas a tus proveedores.
- Tiempo de cobro: en cuánto te pagan tus clientes.
La regla práctica es clara. Si el tiempo en que te pagan tus clientes es menor que el tiempo en que tú le pagas a tus proveedores, tienes una ecuación positiva.
¿Qué es la necesidad de capital de trabajo? Es el dinero que necesitas para operar mientras esperas que te paguen. Aparece cuando tus proveedores te cobran rápido pero tus clientes te pagan tarde, un problema típico de empresas jóvenes.
Un detalle importante: tener mucho pasivo no siempre es positivo. Deberle más a los proveedores que lo que tienes en inventarios funciona en algunas industrias, pero no en todas.
¿Cómo analizo la deuda de corto y largo plazo?
Cuando revisas los estados financieros de una empresa, siempre vas a encontrar deudas a corto plazo y deudas a largo plazo. Si ves muchas deudas de corto plazo, enciende la alarma: puede ser peligroso porque indica necesidades inmediatas.
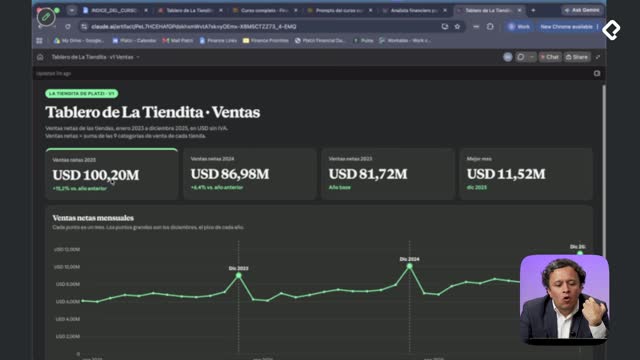
La pregunta que debes hacerte es si el activo puede cubrir esas deudas. Y recuerda la regla de oro: los números sin contexto no dicen nada [05:21]. Decir "tengo 16.39 millones de dólares en deuda a proveedores" no significa nada por sí solo.
Tu trabajo es ponerle contexto a cada cifra. ¿Está mejor o peor que antes? ¿Cómo se relaciona con los inventarios? ¿Qué porcentaje representa frente al revenue? De ahí salen las métricas que de verdad importan.
¿Qué es el flujo de caja y cómo se calcula?
El flujo de caja es lo más sencillo de los tres: cuánto dinero tienes en el banco al inicio del periodo y cuánto tienes al final. La diferencia es tu flujo de caja [06:12].
¿Cómo calculo mi flujo de caja? Si en octubre del año pasado tenías 1.000 y este año tienes 1.100, tu flujo de caja es 100. Así de simple: es la variación de tu efectivo entre dos momentos.
El flujo de caja se calcula combinando el P&G y el balance. Pero su verdadero valor no es saber el número final, sino entender en dónde se está yendo el dinero si estás perdiendo.
Aquí está el concepto más importante de todos: la utilidad no es caja. Puedes reconocer ventas por 100 en un mes, pero si te pagan a 90 días, en flujo de caja esos 100 valen cero hasta que te paguen [06:58]. Por eso una empresa puede generar 1.95 millones de dólares de utilidad y no tener esa cantidad en caja.
El flujo de caja se divide en tres orígenes que conviene vigilar:
- Operación: el dinero que entra y sale del día a día del negocio.
- Inversión: cuando decides crecer tu activo.
- Financiación: cómo te financias para sostener la operación.
¿Cómo se conectan los tres estados financieros?
Esta es la lección final y la más potente. Los tres estados no viven separados: todo está conectado [08:24].
- El P&G cuenta la historia, como la telemetría de alguien corriendo.
- El flujo de caja parte de esa historia y genera un flujo neto.
- Ese flujo neto se convierte en una línea dentro del balance, que es la foto.
Un ejemplo de la cadena completa: si decides hacer una inversión, vas a crecer tu activo, crecer tu pasivo y generar unos intereses que terminan reflejados en el P&G. Todo se mueve en conjunto.
Por eso, cuando analices cualquier empresa, nunca mires un solo estado. Revisa el P&G, revisa el balance y revisa el flujo de caja, porque solo juntos cuentan la verdad completa.
¿Ya intentaste armar el balance de tu propia economía personal? Cuéntame en los comentarios cómo te fue calculando tu patrimonio.