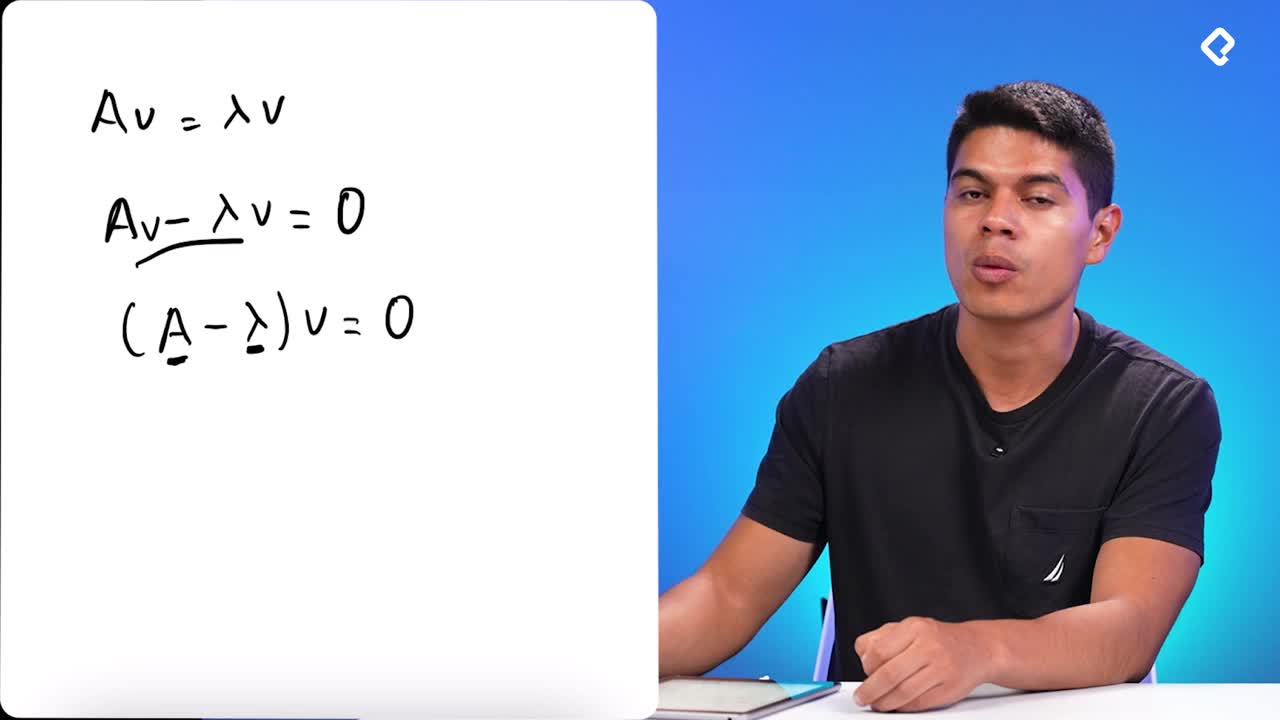

Germán Illanes Salas
Daniel Erazo
ProfesorGran trabajo, todo es correcto!
Darlinson Felipe Polania Camacho
Tengo una duda. Una vez hallada el eigenvalor la parte de los vectores incognica esa operacion no es muy clara por que da 0.
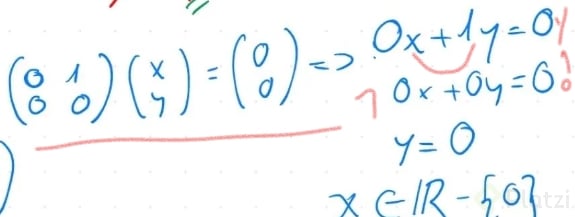
Calcular eigenvalues y eigenvectors de una matriz cuadrada se reduce a dominar una sola ecuación característica y aplicarla con orden. Si entiendes por qué el determinante debe ser cero, el resto es álgebra básica que cualquier estudiante de álgebra lineal puede resolver.
¿De dónde sale la ecuación característica?
Todo parte de la relación que ya conoces: una matriz A multiplicada por un vector V es igual a un escalar lambda multiplicado por ese mismo vector. La idea es reordenar esa expresión para despejar lambda.
Si pasas lambda por V al otro lado, obtienes A por V menos lambda por V igual a cero. Y aquí aparece el primer obstáculo: no puedes restar un escalar directamente a una matriz. Necesitas un puente.
¿Por qué se usa la matriz identidad en la ecuación característica? Porque multiplicar lambda por la matriz identidad I convierte el escalar en una matriz con lambda en su diagonal. Así puedes restar matrices entre sí sin romper ninguna regla del álgebra lineal.
Con ese ajuste la ecuación queda como (A menos lambda por I) por V igual a cero. Esta forma es la clave: te dice que el eigenvector V es aquel que, al ser transformado por la nueva matriz, termina aplastado en el vector cero [00:54].
¿Por qué el determinante tiene que ser cero?
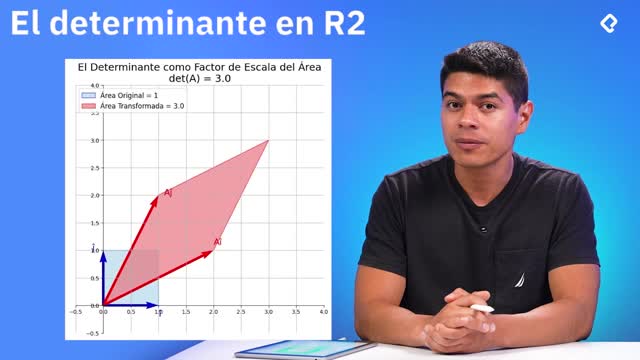
Geométricamente, si una matriz manda un vector no nulo al origen, está colapsando el espacio. Y cuando el espacio colapsa, el área (o volumen) que esa matriz genera desaparece. Eso significa que su determinante es cero.
De ahí nace la ecuación que vas a resolver siempre: det(A menos lambda por I) igual a cero. Resolverla te da los eigenvalues que hacen posible la existencia de eigenvectors no nulos.
¿Cómo encontrar los eigenvalues de una matriz 2x2?
Vamos con un ejemplo concreto. Tomamos la matriz A con valores 3, 0 en la primera fila y 1, 2 en la segunda [02:08]. El primer paso es construir A menos lambda por I.
Al restar lambda en la diagonal, te queda una nueva matriz con estas entradas:
Ahora calculas el determinante multiplicando la diagonal principal y restando la secundaria. Como uno de los términos cruzados es 1 por 0 igual a 0, el determinante se reduce a (3 menos lambda) por (2 menos lambda) igual a cero.
Ese polinomio se resuelve por inspección: lambda igual a 3 anula el primer factor y lambda igual a 2 anula el segundo. Tus dos eigenvalues son 3 y 2 [03:24].
¿Cómo se obtienen los eigenvectors a partir de cada eigenvalue?
Una vez que tienes los eigenvalues, los sustituyes uno por uno en la ecuación (A menos lambda por I) por V igual a cero y resuelves el sistema. V es el vector con incógnitas X y Y.
Eigenvector asociado a lambda igual a 3
Al sustituir lambda igual a 3, la matriz queda con ceros en la diagonal y un 1 fuera, y un menos 1 en la última posición. El sistema se reduce a una sola condición útil: menos Y igual a 0, lo que obliga a que Y valga 0.
Como X puede tomar cualquier valor distinto de cero, eliges X igual a 1 por simplicidad. El primer eigenvector es (1, 0) asociado al eigenvalue 3 [05:10].
Eigenvector asociado a lambda igual a 2
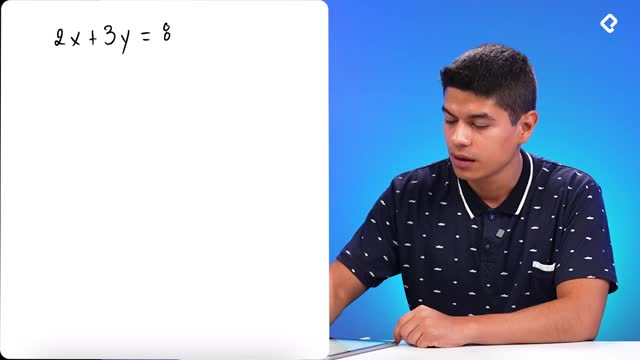
Repites el procedimiento con lambda igual a 2. La matriz resultante deja una sola ecuación informativa: X más Y igual a 0. Esto implica que X e Y tienen signos opuestos y misma magnitud.
Eligiendo X igual a menos 1 y Y igual a 1, obtienes el segundo eigenvector (menos 1, 1) asociado al eigenvalue 2 [06:02].
¿Qué significa que un eigenvalue valga 1? Significa que el eigenvector asociado no cambia de longitud al aplicar la transformación, solo conserva su dirección. Es el caso límite donde la matriz actúa como identidad sobre ese vector específico.
¿Cómo se interpreta gráficamente el colapso del espacio?
Cuando animas el efecto de A menos lambda por I sobre el plano, ves que para ciertos valores de lambda la cuadrícula se aplasta hasta convertirse en una línea. En ese instante el área es cero y el determinante también [06:30].
Los puntos exactos donde ocurre ese colapso coinciden con los eigenvalues que calculaste algebraicamente. Si la dirección de la transformación se invierte, el determinante pasa por valores negativos antes de volver a cruzar el cero en el siguiente eigenvalue.
Esa intuición visual conecta el álgebra con la geometría: resolver la ecuación característica equivale a encontrar los escalares que aplastan el espacio.
Ejercicio para practicar la ecuación característica
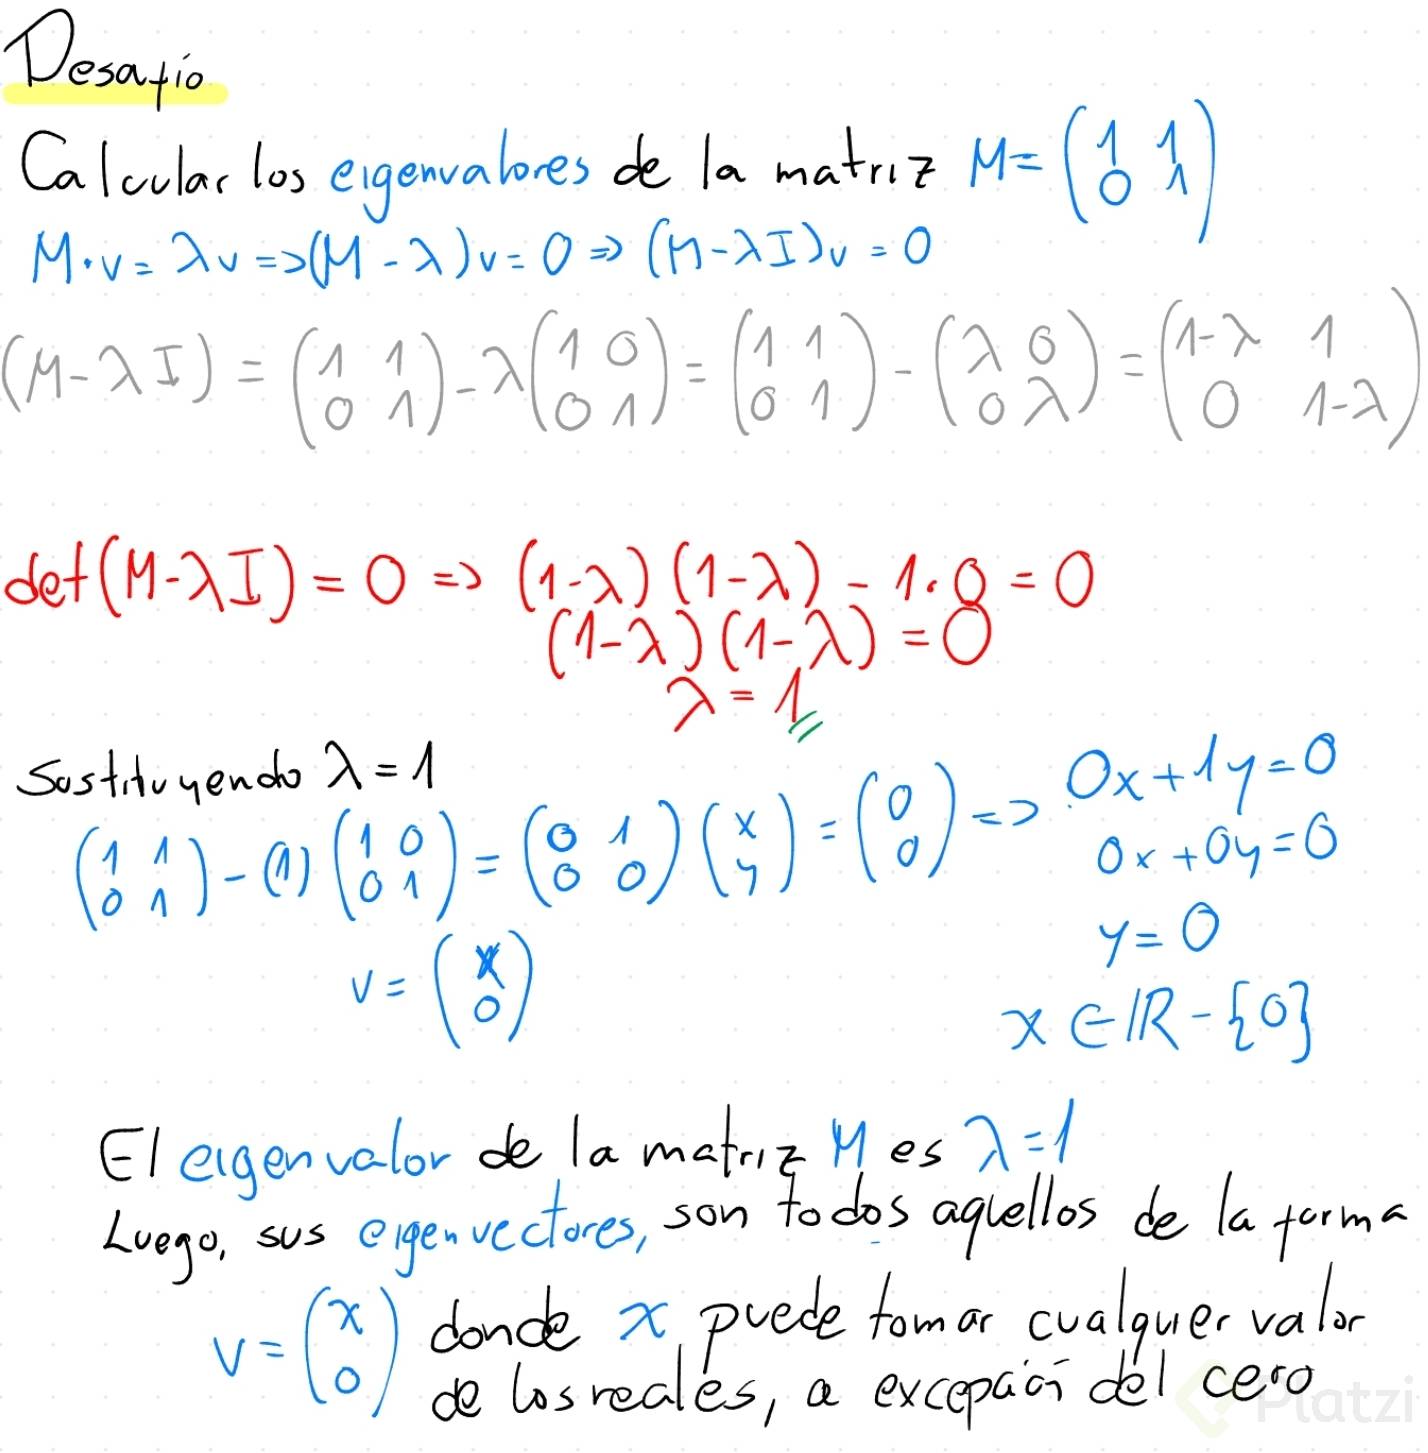
Para afianzar el método, prueba con la matriz de inclinación hacia la derecha M con valores 1, 0 en la primera fila y 1, 1 en la segunda [07:35]. Calcula sus eigenvalues y eigenvectors siguiendo el mismo proceso:
Comparte tu resultado en los comentarios y compara con otros estudiantes. ¿Qué eigenvector encontraste y por qué crees que esta matriz de inclinación tiene esa estructura particular de autovalores?
Germán Illanes Salas
Daniel Erazo
ProfesorGran trabajo, todo es correcto!
Darlinson Felipe Polania Camacho
Tengo una duda. Una vez hallada el eigenvalor la parte de los vectores incognica esa operacion no es muy clara por que da 0.

Gabriel Londoño
Con las gráficas mostradas en la clase se puede concluir que una Matriz 2x2 puede tener máximo 2 Eigenvalores? y una Matriz 3x3 máximo 3 Eigenvalores?
Daniel Erazo
ProfesorHola, sí tienes razón, como regla general en álgebra lineal, una matriz cuadrada de tamaño nxn siempre tendrá como máximo n eigenvalores.

Gabriel Obregón
🔢 Eigenvalores y Eigenvectores (Matrices cuadradas)
🧠 IDEA CENTRAL
🔹 Una matriz A transforma vectores
🔹 Algunos vectores no cambian de dirección
🔹 Solo se estiran o encogen
➡️ Esos vectores son los eigenvectores
➡️ El factor de cambio es el eigenvalor λ
🔑 ECUACIÓN BASE
📌 Punto de partida del método:
▶️ A v = λ v
Donde:
· 🅰️ A → matriz
· ➡️ v → eigenvector
· 🔢 λ → eigenvalor
🔄 TRANSFORMACIÓN CLAVE
① Reordenar la ecuación
➡️ Pasar todo al mismo lado:
▶️ A v − λ v = 0
Factorizar el vector v:
▶️ (A − λI) v = 0
🧩 La matriz identidad I permite escribir λ como λI.
② Condición esencial
⚠️ Para que exista un eigenvector no nulo:
✔️ El sistema debe tener soluciones distintas de cero
✔️ La matriz debe ser singular
Esto ocurre cuando:
▶️ det(A − λI) = 0
⭐ Esta ecuación se llama ecuación característica.
🏁 RESULTADO PRINCIPAL
🔍 Resolver:
▶️ det(A − λI) = 0
📌 Las soluciones de λ son los eigenvalores

Diego Perozo
en una resta de matrices com esta (3,0,1,2)-(3,0,0,3) porque el profe pone de resultado (0,0,1,1)? a mi me da de resultado (0,0,1,-1) estoy bien o estoy mal?
¡Estás en lo correcto! Dos menos tres es menos uno, no uno.
A veces en la pizarra se escapan los signos, pero tu resta matriz a matriz está perfecta. ¿Quieres que sigamos probando con el siguiente paso para encontrar los eigenvectors de esta matriz?

Aaron Yamir Fernando Quintana Lobos
entonces partimos de la premisa donde A*v = lamb*v;
Av - lamb*v=0
v(A-lamb)=0
lamb = lamb*I, entones;
v(A-lamb*I) = 0, dado que v nunca debe ser nulo, la unica forma es que la determinate de (A-lamb*I) sea 0
Si A = [[a, b][c, d]], y lamb*I = [[lamb , 0][0, lamb]], eontonces;
A-lamb*I = [[a-lamb,b][c,d-lamb]], en donde su determinate es; (a-lamb)(d-lamb) - cb = 0,
y su forma desarollada es;
lamb**^2 - lamb(a+d) + (ad-cd) = 0**
en donde det(A) = ad-cd